- ۲۹ مهر ۱۴۰۵
- کد خبر 195714
true
false
true
false
false
false
false
false
true
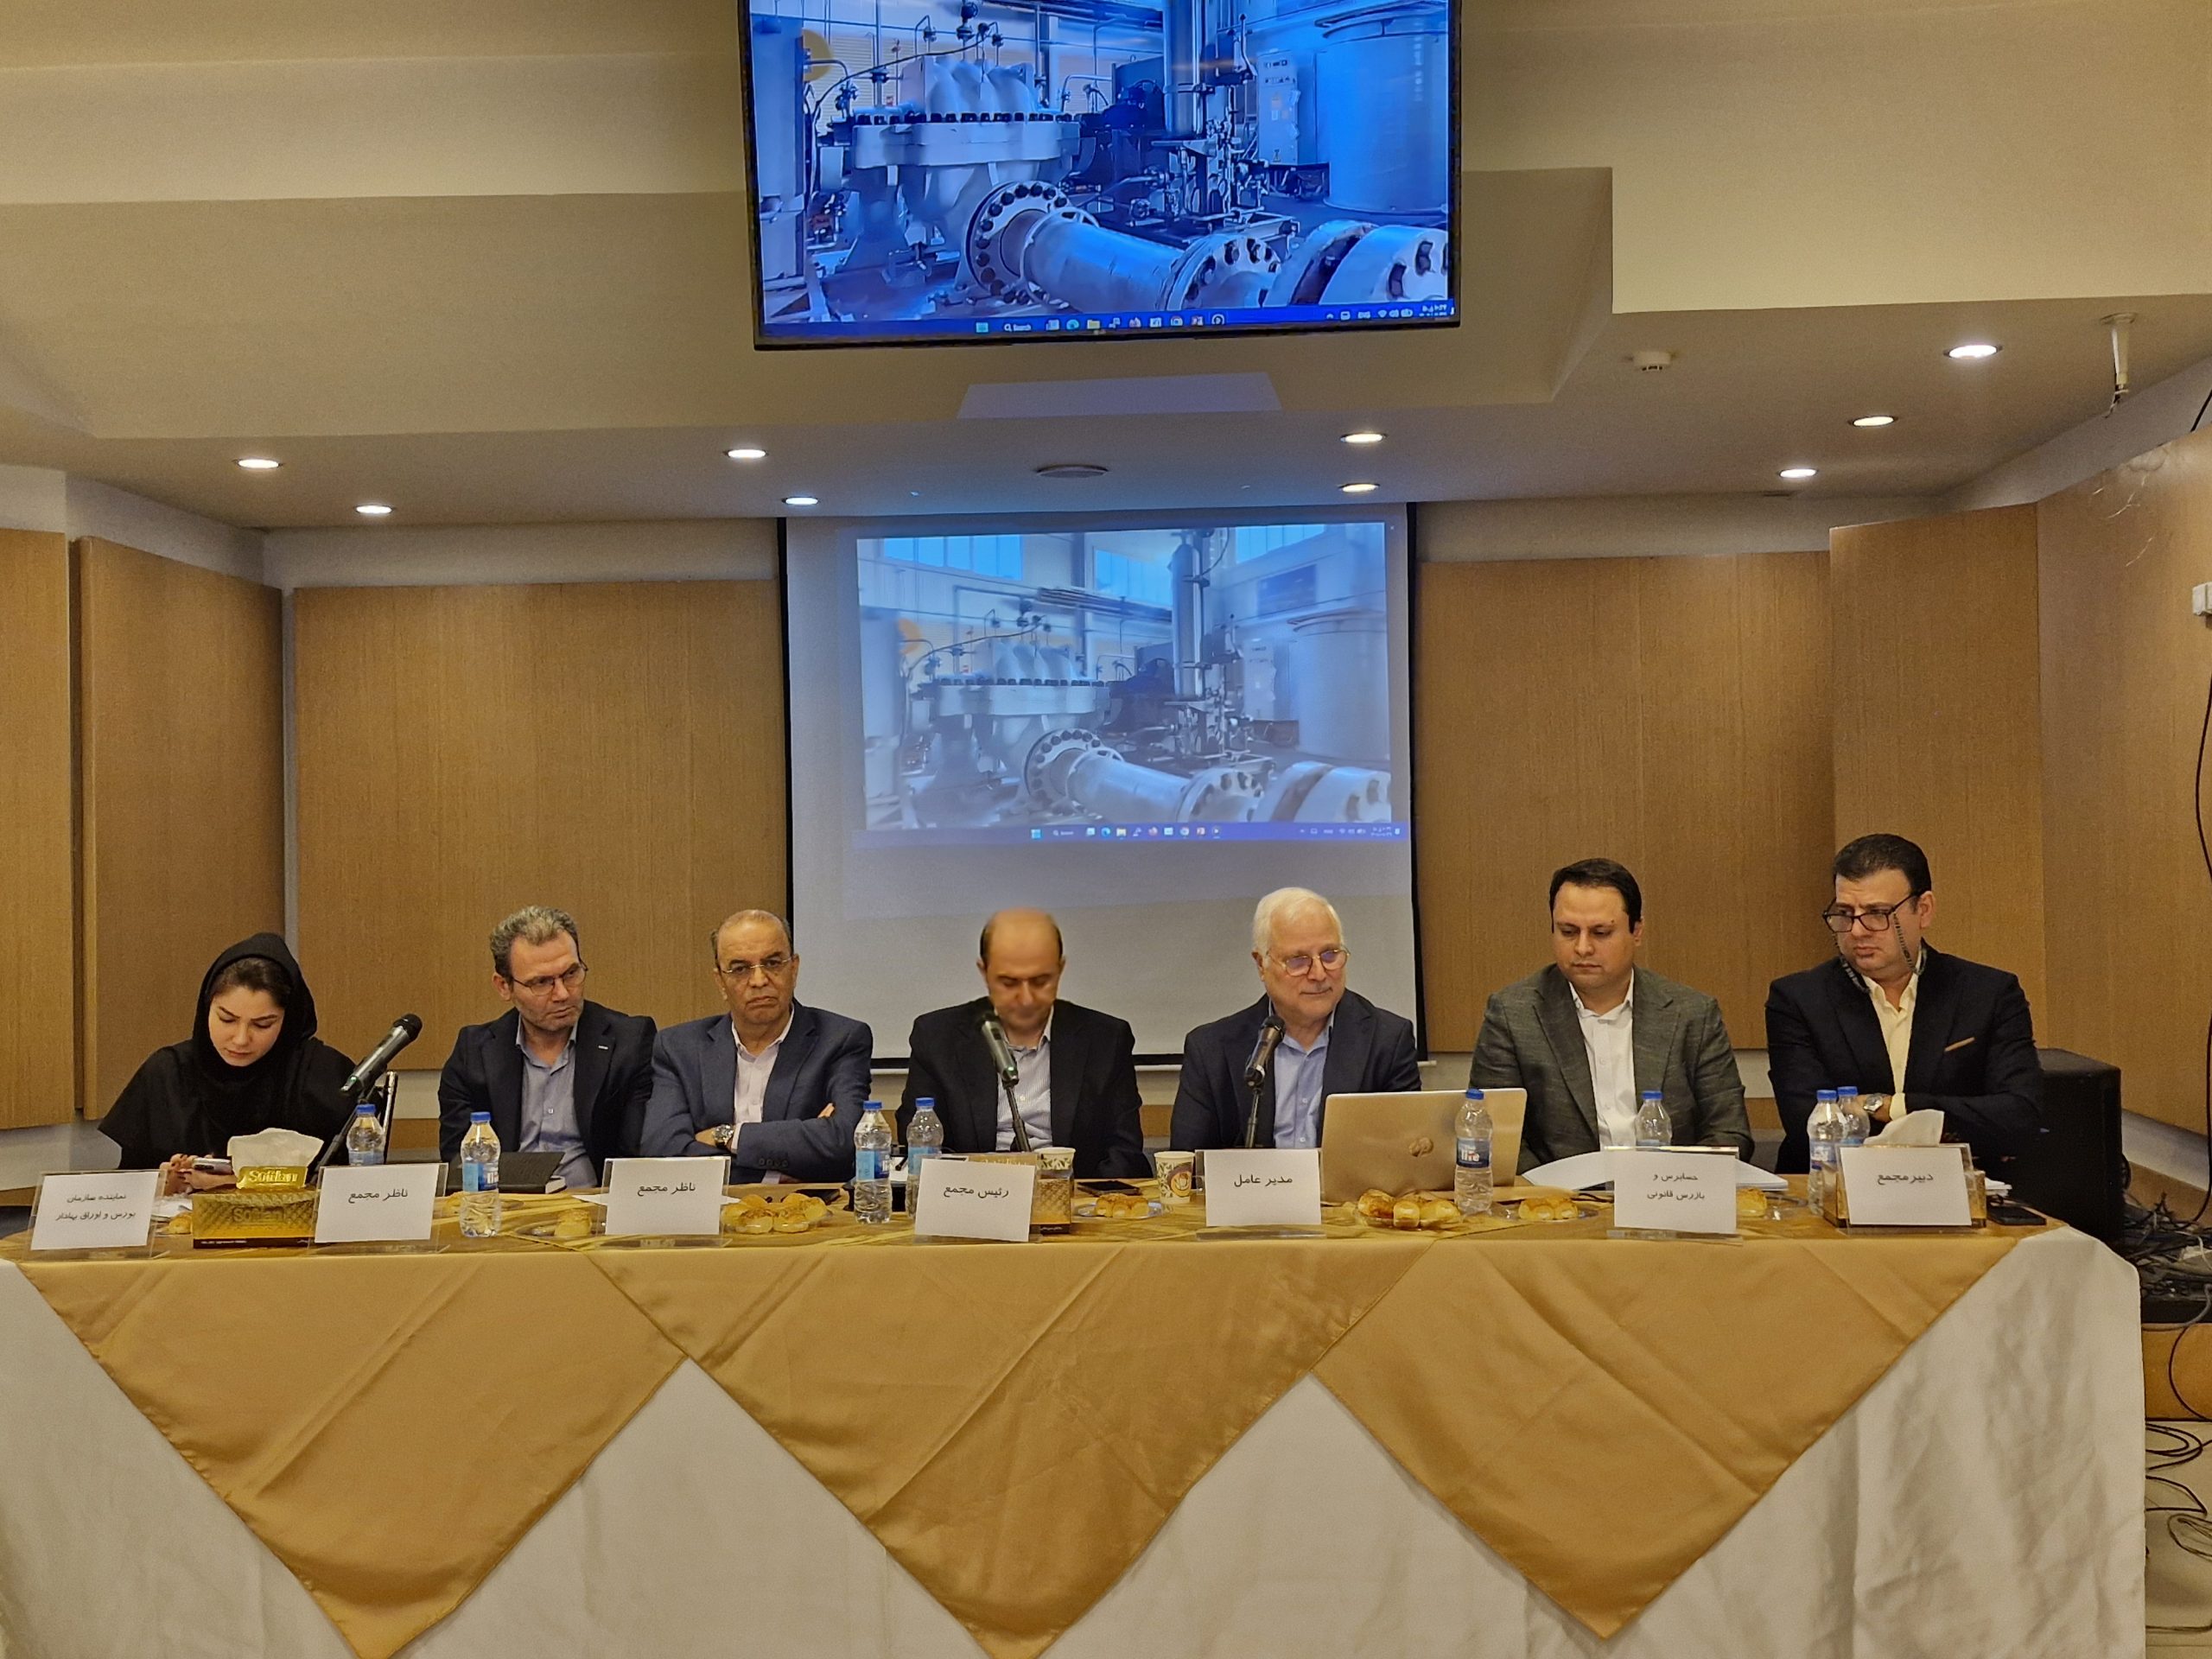
در جمعی پرجمعیت و با حضور حداکثری سهامداران، مجمع عمومی عادی سالیانه گروه صنایع پمپسازی ایران (تپمپی) برگزار شد. در این مجمع، در حالی که جهش چشمگیر سود خالص و فروش فراتر از برنامهریزیهای بودجهای، فضای مثبت ایجاد کرده بود، چالشهای مربوط به گزارش حسابرس و ابهامات مربوط به قراردادهای بازارگردانی، از جمله مباحث داغ جلسه بود.
به گزارش خبرطلایی، عملکرد مالی گروه صنایع پمپسازی در نیمه نخست سال جاری، نشان از رشد قدرتمند این مجموعه دارد. فروش تجمیعی شرکتهای گروه در این دوره به رقم خیرهکننده ۴,۳۰۰ میلیارد تومان رسید که فراتر از بودجه پیشبینی شده ۴,۰۰۰ میلیارد تومانی بود. همگام با این رشد فروش، سود خالص تلفیقی نیز با جهشی خیرهکننده، از ۵۷۰ میلیارد تومان در سال گذشته به ۸۹۰ میلیارد تومان افزایش یافت.
با این حال، گزارش حسابرس، نقطهای تاریک در این گزارش درخشان بود. عدم بهروزرسانی صورتهای مالی برخی شرکتهای فرعی از جمله «صنعتی پمپ سمنان» و «انرژی و فولاد یدک» که اطلاعات مالی آنها همچنان بر مبنای سال ۱۳۹۷ است، از سوی سهامداران مورد پیگیری قرار گرفت.
در بخش مباحث حقوقی و نظارتی، پرسشهای جدی سهامداران پیرامون قرارداد بازارگردانی سهام بانک سامان و چگونگی شناسایی سود حاصل از لغو این معامله، فضای مجمع را تحت تأثیر قرار داد. با این حال، نماینده سازمان بورس با ارجاع به بررسیهای صورت گرفته، ضرورت شناسایی این سود را رد کرد و در نهایت، صورتهای مالی با تصویب مجمع به کار خود ادامه داد.
چشمانداز آینده و سود نقدی:
مدیران «تپمپی» با اشاره به برنامههای توسعهای، از تمرکز بر حوزههای استراتژیک نظیر پمپهای معدنی، نیروگاهی، آبشیرینکن و هوشمند خبر دادند. همچنین، گسترش صادرات و تقویت بخش خدمات پس از فروش در اولویتهای آتی قرار دارد. در نهایت، مجمع با تصویب افزایش سرمایه (با میزان اعلام نشده) و تقسیم ۳۰ تومان سود نقدی به ازای هر سهم خاتمه یافت.
false
false
false
false